Domain kritikpunkte.de kaufen?
Wir ziehen mit dem Projekt
kritikpunkte.de um.
Sind Sie am Kauf der Domain
kritikpunkte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kritikpunkte.de kaufen?
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
Ähnliche Suchbegriffe für Schenkung
Top-Angebote
Produkte zum Begriff Schenkung:
-
Kritik und Post-Kritik, FachbücherKritik scheint in Verruf zu geraten – eine Reaktion darauf ist das "Manifest für eine Post-Kritische Pädagogik", das in diesem Band erstmals in deutscher Sprache veröffentlicht wird. Wurde damit das Zeitalter der Post-Kritik eingeleitet? Oder war die Rezeption kritischer Theorien im deutschsprachigen Raum immer schon eine Post-Kritische? Die Beiträgerinnen und Beiträger des Bandes setzen sich mit diesen Fragen kontrovers und kritisch auseinander: Das Manifest wird in Frage gestellt, weitergedacht und eingeordnet. Das Resultat ist ein vielstimmiges Gespräch mit unterschiedlichsten Bezügen und Formaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fülle und Mangel, Fachbücher von Christian KieningKeine weitere Geschichte der Medien, sondern ein prägnanter Blick darauf, wie Medialität gedacht wurde, bevor es überhaupt Medien im geläufigen Sinne gab. Unter den Stichworten Fülle und Mangel entfaltet sich das reiche Spektrum eines frühen Experimentierens mit medialen Möglichkeiten. Fülle und Mangel machen, so die These dieses Buches, den Grundzug aller medialen Formen aus. Immer versprechen diese, etwas aufzubewahren, zugänglich zu machen oder zu übertragen, das ansonsten vielleicht verloren ginge, unzugänglich oder wirkungslos bliebe. Immer sind sie aber auch in Gefahr, dasjenige, worauf sie sich beziehen, zu verstellen, zu verzerren oder ganz zu verfehlen. Das lässt sich besonders gut an der mittelalterlichen Kultur verfolgen. In ihr waren die medialen Formen Orte vermittelter Unmittelbarkeit. Sie transportierten eine Präsenz des Göttlichen, aber auch das Wissen um dessen Unerreichbarkeit.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Land, Arzt, Mangel, Fachbücher von Andrea FuttererIn ganz Deutschland sehen sich Kommunen herausgefordert, Lösungen für die ärztliche Unterversorgung zu finden. Strukturschwache Regionen sind besonders vom Landarztmangel betroffen. Vielerorts machen sich die Bürgermeister der betroffenen Gemeinden ohne eine formale Zuständigkeit auf, diesen Missstand durch lokale Initiativen zu bekämpfen. Andrea Futterer wirft einen Blick auf die Hindernisse dieser Massnahmen und zeigt, warum sie oft nur begrenzt dabei helfen, die Versorgungslage zu stabilisieren. Es wird deutlich: Soll die ärztliche Versorgung flächendeckend gesichert werden, bedarf es struktureller Interventionen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medyn forte bei Erschöpfung durch Vitamin-MangelAnwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc63,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Ist Wohnrecht eine Schenkung?
Wohnrecht ist grundsätzlich keine Schenkung, da es sich um ein dingliches Recht handelt, das einer Person das Recht einräumt, in einer bestimmten Immobilie zu wohnen, unabhängig davon, wem die Immobilie gehört. Es wird oft im Rahmen von Erbregelungen oder Schenkungen eingeräumt, um sicherzustellen, dass eine Person lebenslang in einer Immobilie wohnen kann, auch wenn sie nicht der Eigentümer ist. Es kann jedoch auch gegen eine Gegenleistung oder als Teil einer Schenkung gewährt werden, in diesem Fall könnte es als Schenkung angesehen werden. Letztendlich hängt es von den genauen Umständen ab, ob Wohnrecht als Schenkung betrachtet wird. **
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
Top-Angebote
Produkte zum Begriff Schenkung:
-
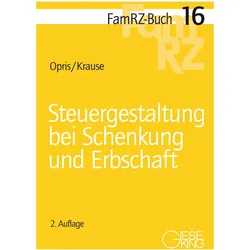
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
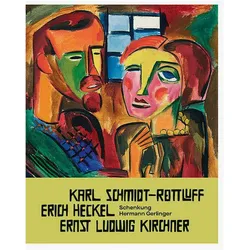
Schenkung Hermann Gerlinger, Sachbücher von Florence Thurmes, Kunstsammlungen am Theaterplatz Kunstsammlungen ChemnitzDie Schenkung Hermann Gerlinger ist ein bedeutendes Sachbuch, das die Privatsammlung des Würzburger Unternehmers Hermann Gerlinger präsentiert. Diese Sammlung gilt als eine der wertvollsten und qualitativ hochwertigsten Kollektionen des Brücke-Expressionismus. In diesem Band werden 42 Werke der drei Gründer der Brücke – Karl Schmidt-Rottluff, Erich Heckel und Ernst Ludwig Kirchner – vorgestellt. Die Schenkung, die zwischen 2024 und 2025 an die Kunstsammlungen Chemnitz übergeben wurde, umfasst eine Vielzahl von Kunstformen, darunter Ölgemälde, Druckgrafiken, Aquarelle, Zeichnungen und Plastiken. Sie verdeutlicht die bedeutende Verbindung von Chemnitz und Sachsen zu den Brücke-Künstlern und ergänzt den Bestand der Kunstsammlungen Chemnitz um wertvolle Werke, die die technische Bandbreite und den künstlerischen Einfluss dieser Epoche widerspiegeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritik und Post-Kritik, FachbücherKritik scheint in Verruf zu geraten – eine Reaktion darauf ist das "Manifest für eine Post-Kritische Pädagogik", das in diesem Band erstmals in deutscher Sprache veröffentlicht wird. Wurde damit das Zeitalter der Post-Kritik eingeleitet? Oder war die Rezeption kritischer Theorien im deutschsprachigen Raum immer schon eine Post-Kritische? Die Beiträgerinnen und Beiträger des Bandes setzen sich mit diesen Fragen kontrovers und kritisch auseinander: Das Manifest wird in Frage gestellt, weitergedacht und eingeordnet. Das Resultat ist ein vielstimmiges Gespräch mit unterschiedlichsten Bezügen und Formaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fülle und Mangel, Fachbücher von Christian KieningKeine weitere Geschichte der Medien, sondern ein prägnanter Blick darauf, wie Medialität gedacht wurde, bevor es überhaupt Medien im geläufigen Sinne gab. Unter den Stichworten Fülle und Mangel entfaltet sich das reiche Spektrum eines frühen Experimentierens mit medialen Möglichkeiten. Fülle und Mangel machen, so die These dieses Buches, den Grundzug aller medialen Formen aus. Immer versprechen diese, etwas aufzubewahren, zugänglich zu machen oder zu übertragen, das ansonsten vielleicht verloren ginge, unzugänglich oder wirkungslos bliebe. Immer sind sie aber auch in Gefahr, dasjenige, worauf sie sich beziehen, zu verstellen, zu verzerren oder ganz zu verfehlen. Das lässt sich besonders gut an der mittelalterlichen Kultur verfolgen. In ihr waren die medialen Formen Orte vermittelter Unmittelbarkeit. Sie transportierten eine Präsenz des Göttlichen, aber auch das Wissen um dessen Unerreichbarkeit.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
-
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
Ähnliche Suchbegriffe für Schenkung
-
Land, Arzt, Mangel, Fachbücher von Andrea FuttererIn ganz Deutschland sehen sich Kommunen herausgefordert, Lösungen für die ärztliche Unterversorgung zu finden. Strukturschwache Regionen sind besonders vom Landarztmangel betroffen. Vielerorts machen sich die Bürgermeister der betroffenen Gemeinden ohne eine formale Zuständigkeit auf, diesen Missstand durch lokale Initiativen zu bekämpfen. Andrea Futterer wirft einen Blick auf die Hindernisse dieser Massnahmen und zeigt, warum sie oft nur begrenzt dabei helfen, die Versorgungslage zu stabilisieren. Es wird deutlich: Soll die ärztliche Versorgung flächendeckend gesichert werden, bedarf es struktureller Interventionen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medyn forte bei Erschöpfung durch Vitamin-MangelAnwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc63,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Wohnrecht eine Schenkung?
Wohnrecht ist grundsätzlich keine Schenkung, da es sich um ein dingliches Recht handelt, das einer Person das Recht einräumt, in einer bestimmten Immobilie zu wohnen, unabhängig davon, wem die Immobilie gehört. Es wird oft im Rahmen von Erbregelungen oder Schenkungen eingeräumt, um sicherzustellen, dass eine Person lebenslang in einer Immobilie wohnen kann, auch wenn sie nicht der Eigentümer ist. Es kann jedoch auch gegen eine Gegenleistung oder als Teil einer Schenkung gewährt werden, in diesem Fall könnte es als Schenkung angesehen werden. Letztendlich hängt es von den genauen Umständen ab, ob Wohnrecht als Schenkung betrachtet wird. **
-
Wer muss Schenkung melden?
In Deutschland müssen Schenkungen grundsätzlich vom Beschenkten beim Finanzamt gemeldet werden. Dies dient dazu, dass das Finanzamt die Schenkungssteuer festsetzen kann, falls diese anfällt. Die Schenkungssteuer wird erhoben, wenn der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Es ist wichtig, dass die Schenkung innerhalb von drei Monaten nach Erhalt gemeldet wird, da sonst Säumniszuschläge drohen können. Es ist ratsam, sich vorab über die genauen Regelungen zur Schenkungssteuer und zur Meldepflicht beim Finanzamt zu informieren, um mögliche Bußgelder oder Strafen zu vermeiden. **
-
Welche Schenkung ist steuerfrei?
Welche Schenkung ist steuerfrei? Steuerfrei sind Schenkungen zwischen Ehegatten, eingetragenen Lebenspartnern und in gerader Linie Verwandten (z.B. Eltern und Kinder). Zudem sind Schenkungen bis zu einem bestimmten Freibetrag pro Jahr steuerfrei. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis. Schenkungen an andere Personen, wie z.B. Geschwister oder Freunde, sind in der Regel steuerpflichtig. Es ist daher wichtig, sich vor einer Schenkung über die steuerlichen Regelungen zu informieren. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.